



Mehr zum Buch
Praktická příručka Elektronická evidence tržeb (EET) je určena pro podnikatele, ale i pro neziskové subjekty, kteří jsou povinni se do evidence tržeb zapojit, a také pro jejich účetní. Cílem této návodné publikace je seznámit čtenáře se základy zákona č. 112/2016 Sb., o evidenci tržeb, a o všech jeho důsledcích pro podnikání. Podrobně jsou v této publikaci rozebrána mimo jiné tato témata vztahující se k EET: - kdo a od kdy musí evidovat tržby, - co znamená termín „evidovaná tržba“, - co vše je zahrnuto pod evidenci tržeb, - časový harmonogram evidence tržeb, - subjekty vyloučené z evidence tržeb, - změny v DPH a v dani z příjmů v souvislosti s evidencí tržeb. Zvláštní kapitola je věnována vybavení pro elektronickou evidenci tržeb – EET (hardware a software), evidenci tržeb bez internetu a sankcím spojeným s elektronickou evidencí tržeb (EET) včetně rad, jak se jim vyhnout.
Buchkauf
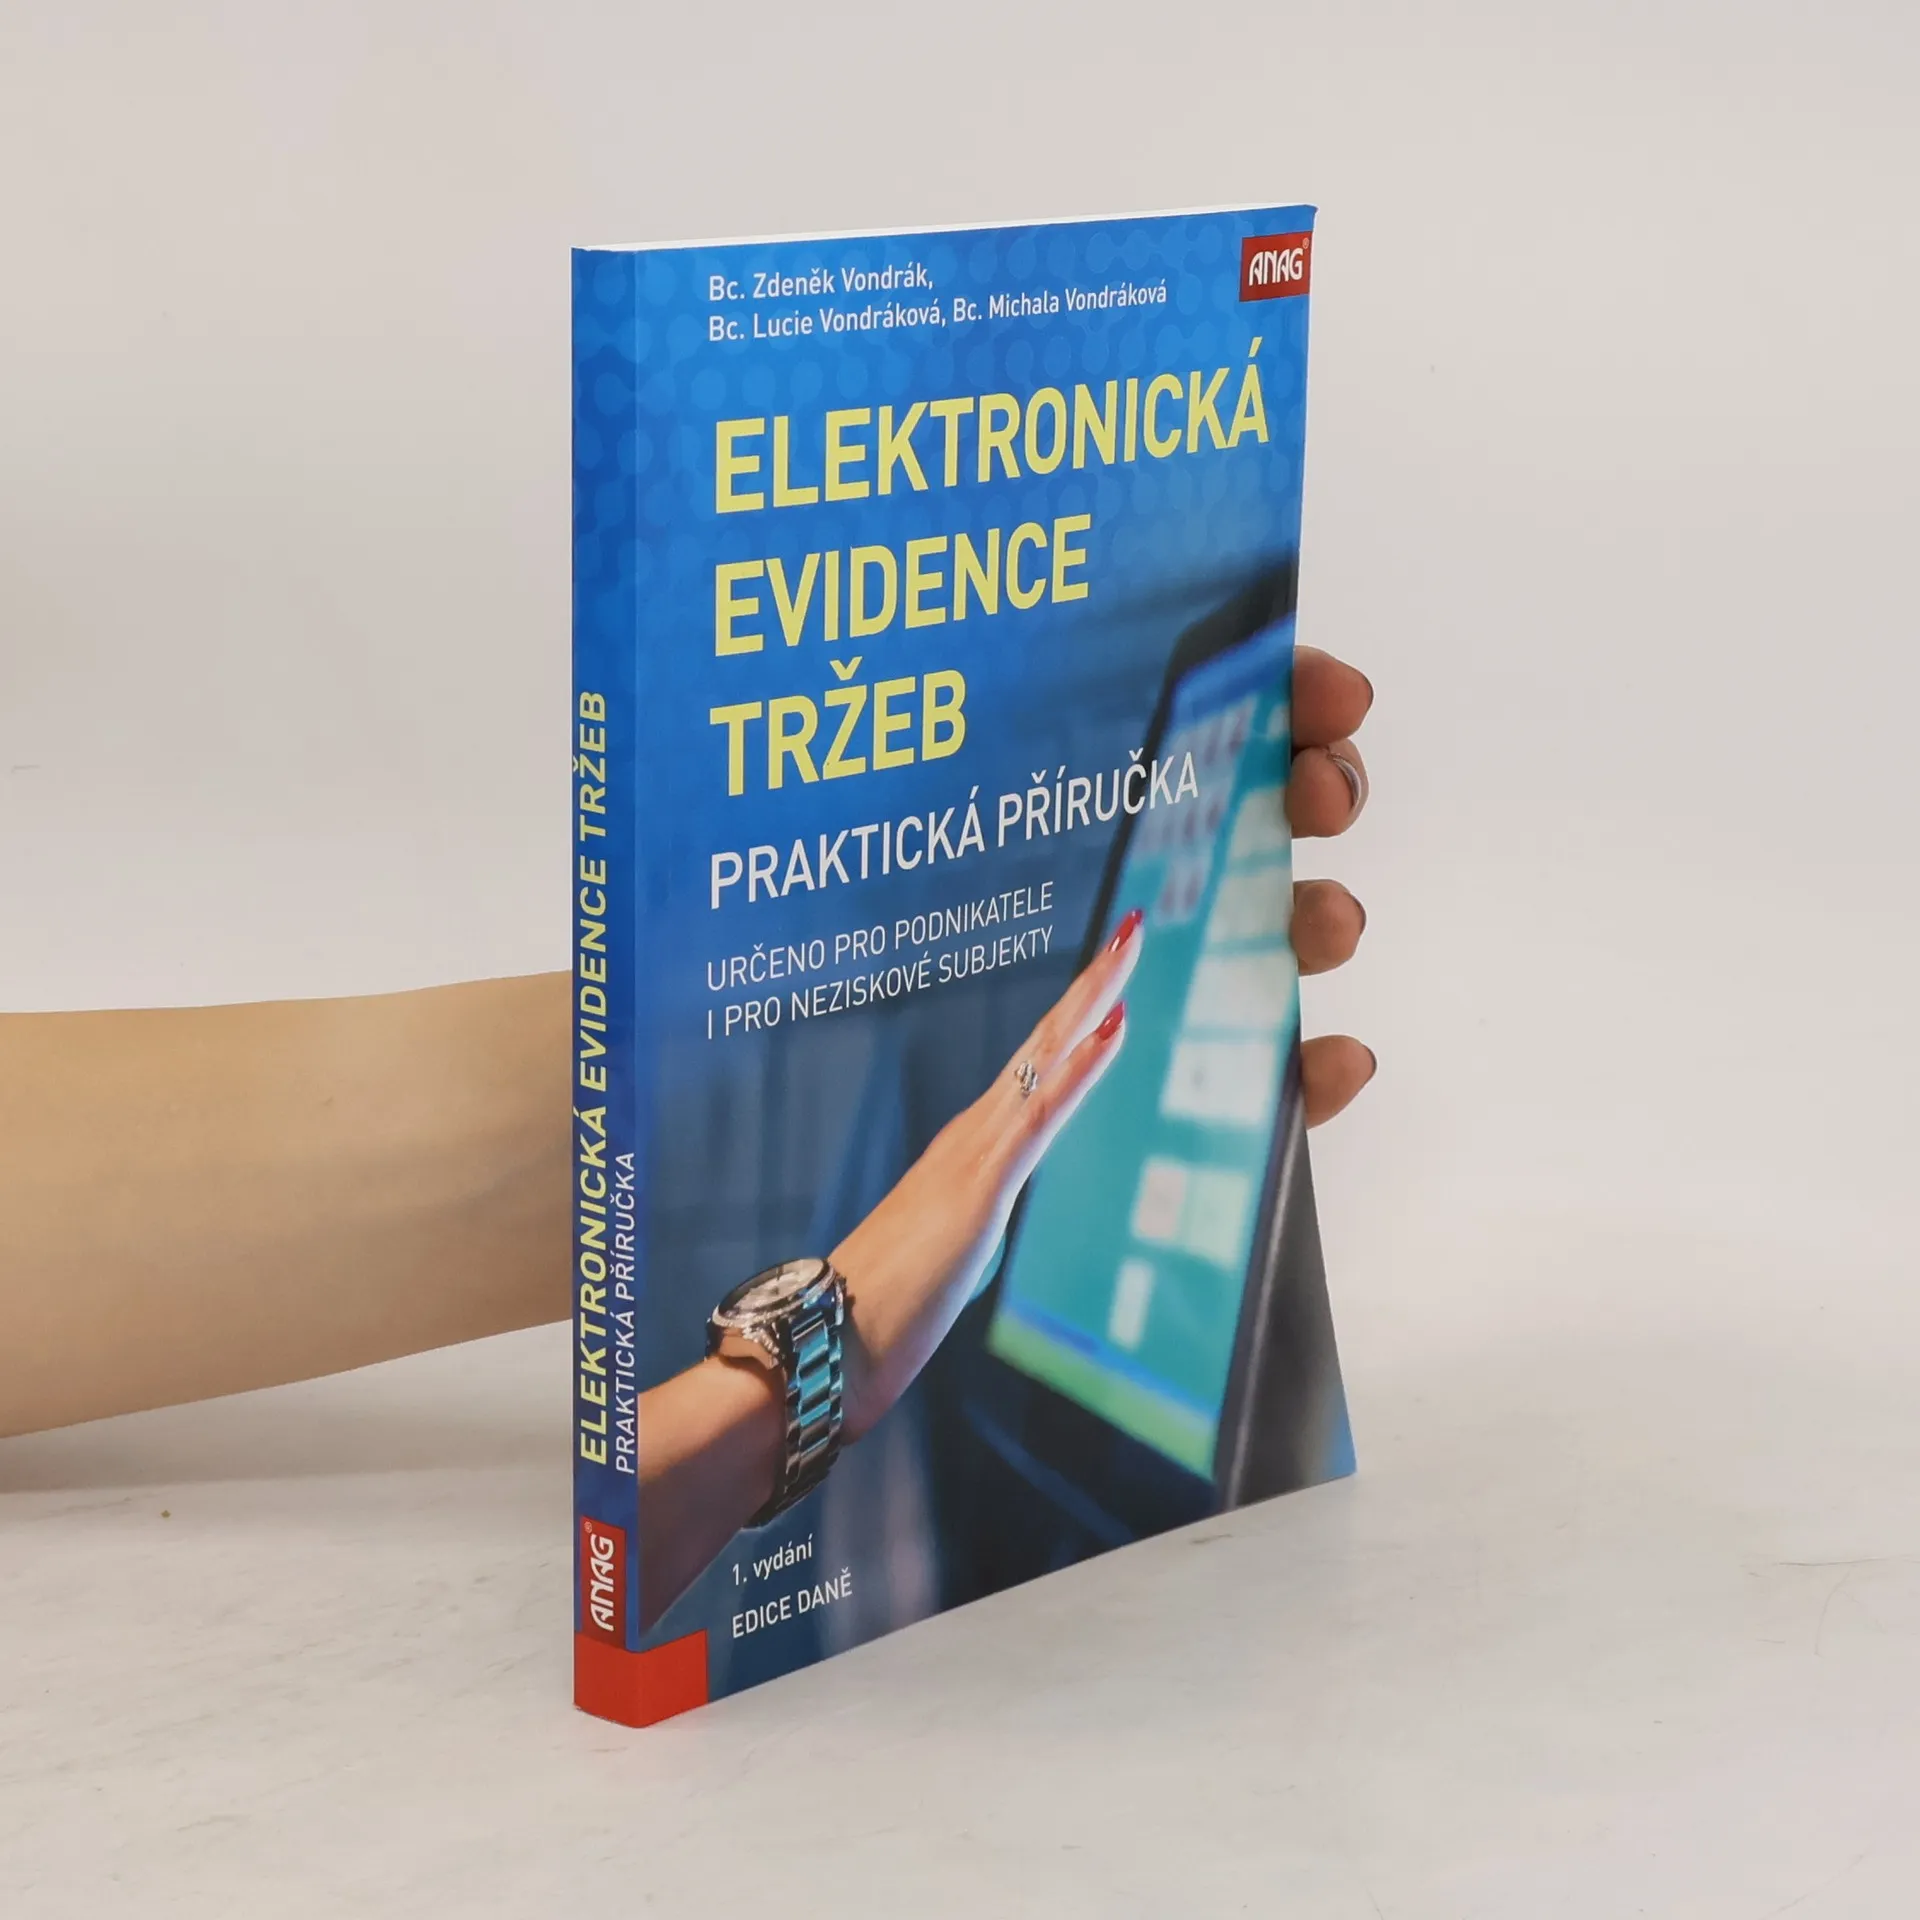
Elektronická evidence tržeb – Praktická příručka, Zdeněk Vondrák, Lucie Vondráková, Michala Vondráková
- Sprache

- Erscheinungsdatum
- 2016
- Einband
- (Paperback)
Keiner hat bisher bewertet.
- Titel
- Elektronická evidence tržeb – Praktická příručka
- Sprache
- Tschechisch
- Autor*innen
- Zdeněk Vondrák, Lucie Vondráková, Michala Vondráková
- Verlag
- ANAG
- Erscheinungsdatum
- 2016
- Einband
- Paperback
- Seitenzahl
- 264
- ISBN10
- 8075540484
- ISBN13
- 9788075540485
- Reihe
- Schlagwörter
- Handel, Rechtsthematik
- Beschreibung
- Praktická příručka Elektronická evidence tržeb (EET) je určena pro podnikatele, ale i pro neziskové subjekty, kteří jsou povinni se do evidence tržeb zapojit, a také pro jejich účetní. Cílem této návodné publikace je seznámit čtenáře se základy zákona č. 112/2016 Sb., o evidenci tržeb, a o všech jeho důsledcích pro podnikání. Podrobně jsou v této publikaci rozebrána mimo jiné tato témata vztahující se k EET: - kdo a od kdy musí evidovat tržby, - co znamená termín „evidovaná tržba“, - co vše je zahrnuto pod evidenci tržeb, - časový harmonogram evidence tržeb, - subjekty vyloučené z evidence tržeb, - změny v DPH a v dani z příjmů v souvislosti s evidencí tržeb. Zvláštní kapitola je věnována vybavení pro elektronickou evidenci tržeb – EET (hardware a software), evidenci tržeb bez internetu a sankcím spojeným s elektronickou evidencí tržeb (EET) včetně rad, jak se jim vyhnout.