Bookbot

Klaus Ruhnke

    Rechnungslegung nach IFRS und HGB
    Rechnungslegung nach IFRS und HGB
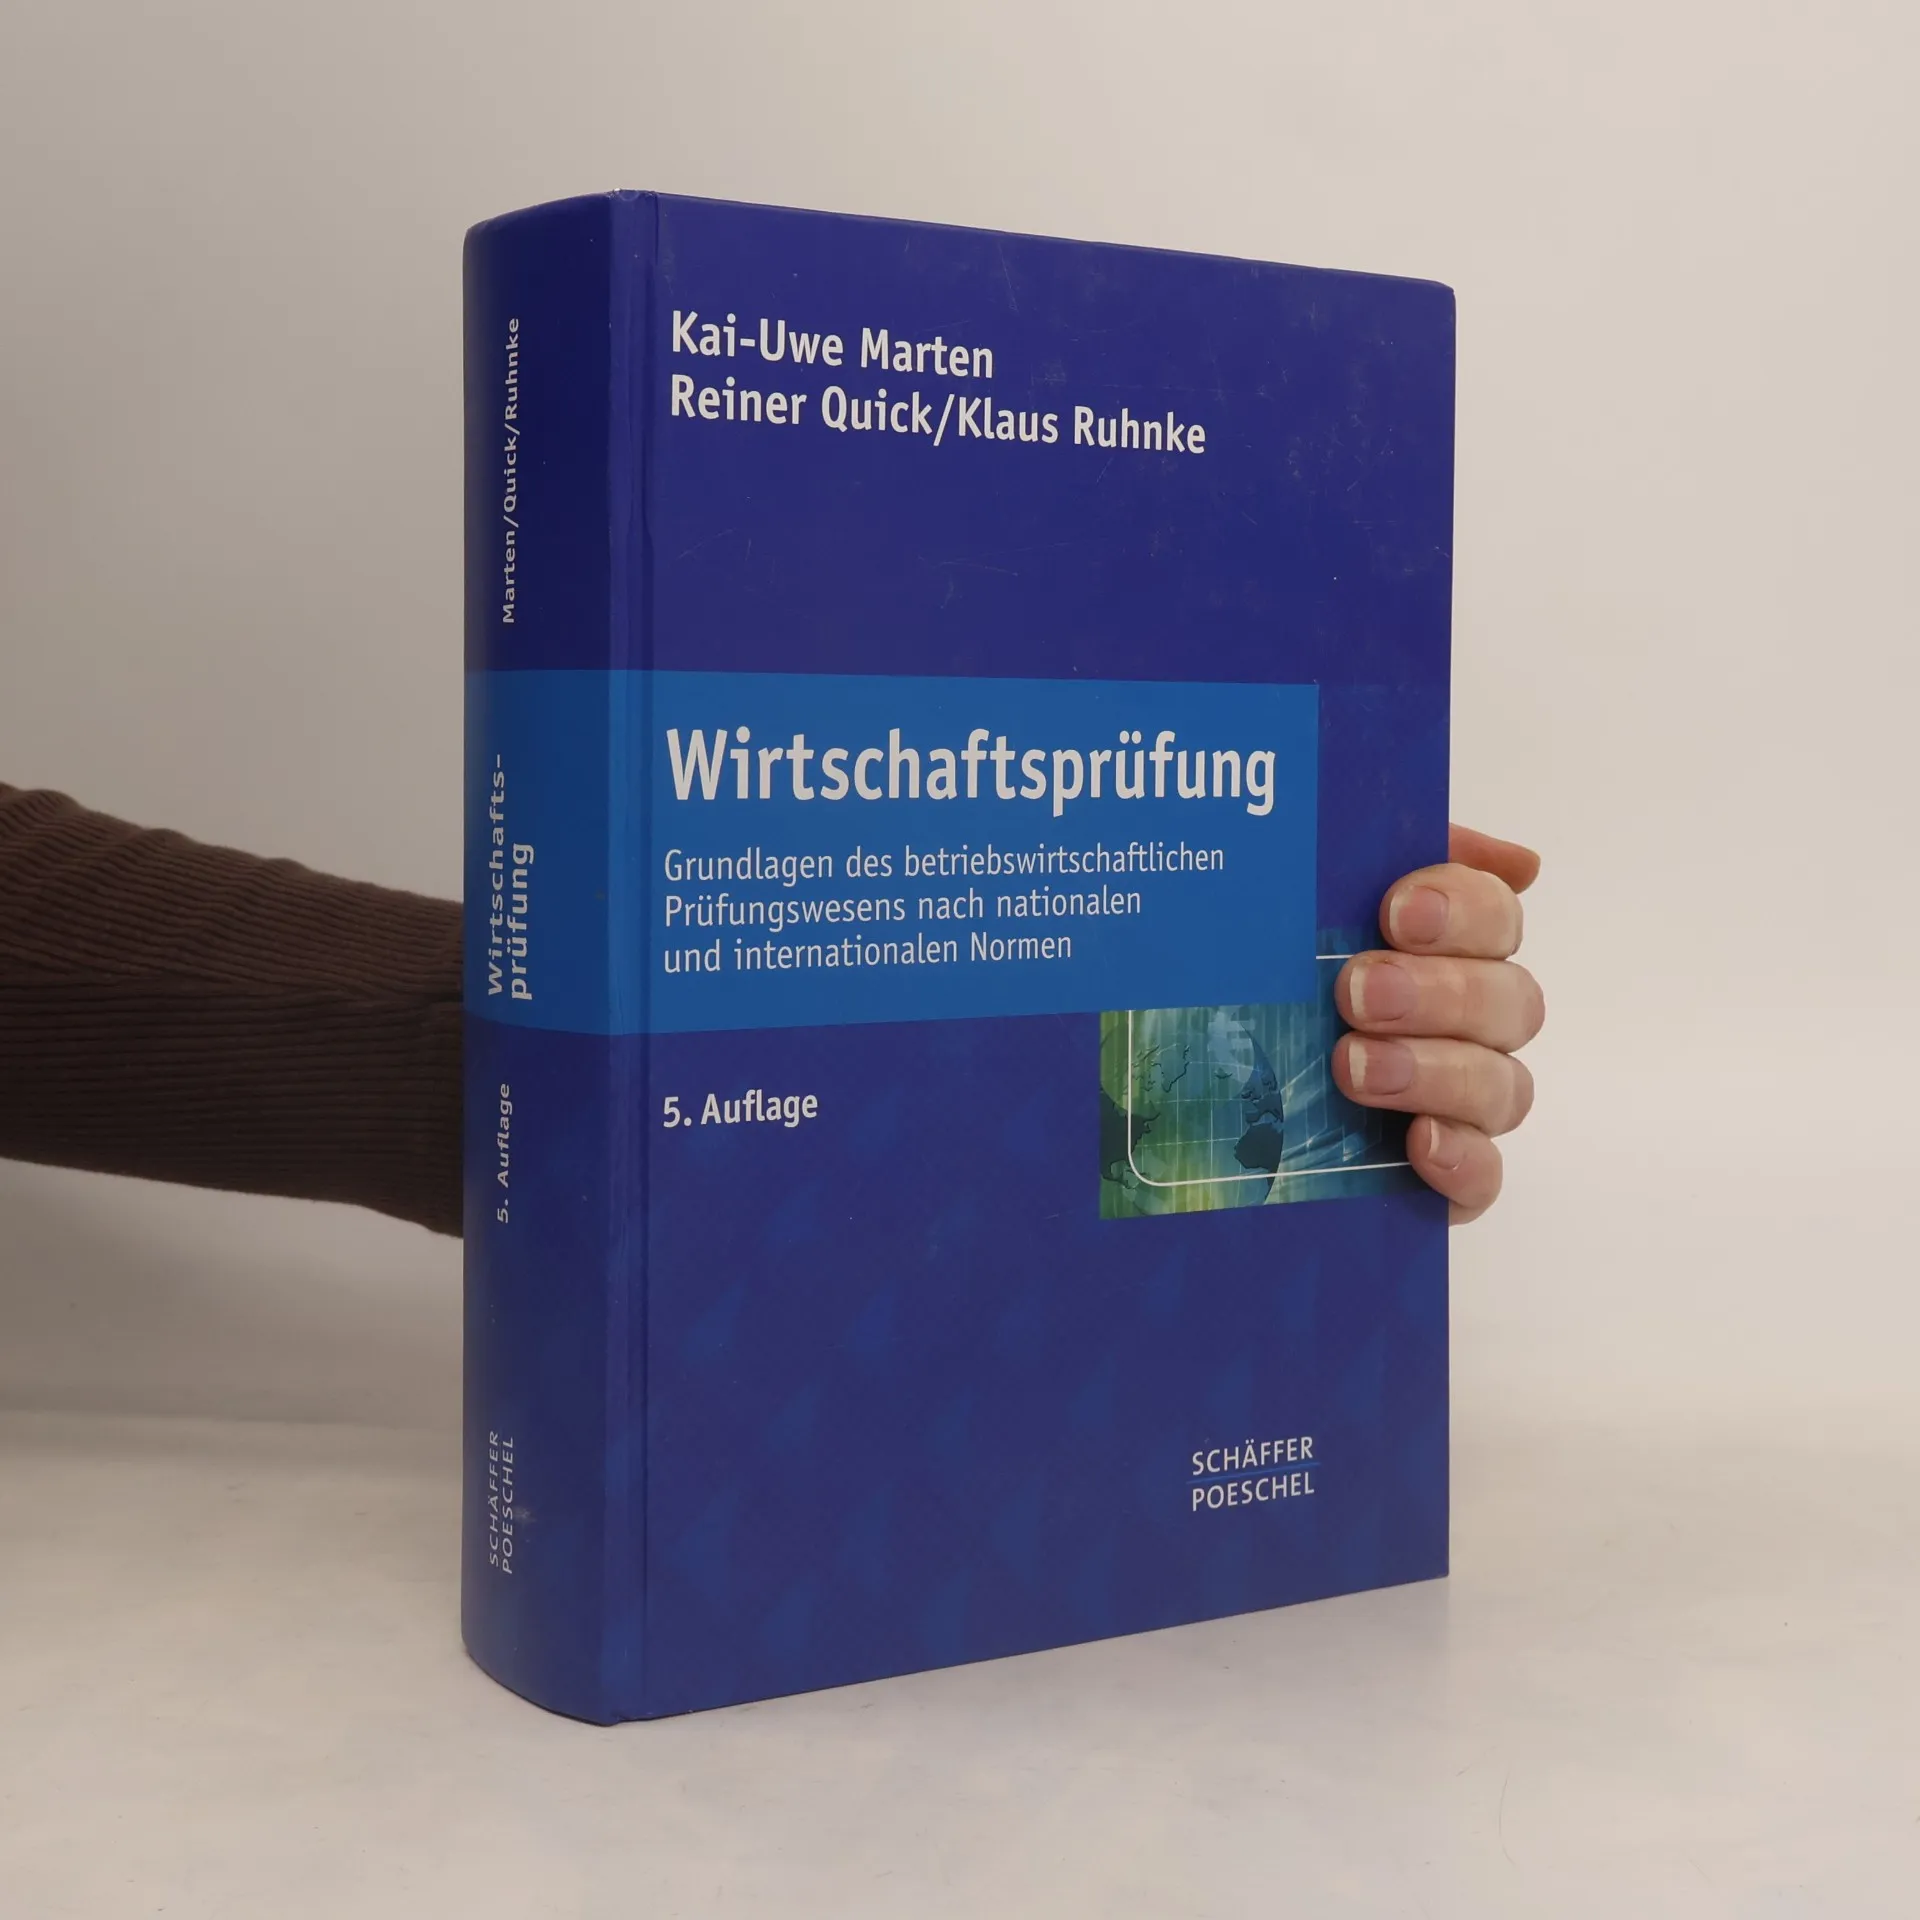
    Wirtschaftsprüfung
    • Wirtschaftsprüfung

      Grundlagen des betriebswirtschaftlichen Prüfungswesens nach nationalen und internationalen Normen

      • 842 Seiten
      • 30 Lesestunden

      Von der Auftragsannahme, über die Prüfungsplanung, -durchführung und Berichterstattung bis zur Qualitätskontrolle - umfassend führt das Lehrbuch in die Grundlagen des betriebswirtschaftlichen Prüfungswesens ein. Die 5. Auflage wurde grundlegend überarbeitet und aktualisiert. Berücksichtigt wurden u. a. Ausführungen zum Grundsatz der Wesentlichkeit, zu den freiwilligen Prüfungsdienstleistungen und zur Prüfung von Nachhaltigkeitsberichten.

      Wirtschaftsprüfung
    • IFRS in Praxis und Theorie. Wie werden die IFRS richtig angewendet? Die Antworten werden verknüpft mit weiterführenden Fragen, wie z. B. nach abschlusspolitischen Überlegungen. Angrenzende Themen wie Corporate Governance, Investor Relations, Unternehmenssteuerung, Abschlussanalyse, Ad hoc-Publizität und unterjährige Berichterstattung werden ebenfalls ausführlich dargestellt. Einbezogen sind auch alle relevanten HGB-Regelungen. Für Hochschule, Ausbildung und Selbststudium bestens geeignet.

      Rechnungslegung nach IFRS und HGB
    • Rechnungslegung nach IFRS und HGB

      Lehrbuch zur Theorie und Praxis der Unternehmenspublizität mit Beispielen und Übungen

      • 800 Seiten
      • 28 Lesestunden

      Kombiniertes Lehr- und Übungsbuch. Ganz im Sinne der Praxis konzentriert es sich auf die richtige Anwendung insbesondere der IFRS- wie auch der HGB-Normen zur Rechnungslegung - einschließlich abschlusspolitischer Überlegungen. Einbezogen werden auch angrenzende Themen wie: Corporate Governance, Investor Relations, Unternehmensteuerung, Abschlussanalyse. In der 5. Auflage überarbeitet und ergänzt u. a. durch Aufnahme aktueller Entwicklungen zum ESG-Reporting, die national vor allem den Lagebericht betreffen und der Disclosure Theory als theoretisches Fundament. Integriert sind ebenso die ESEF-Finanzberichterstattung, der neu ausgerichtete DCGK sowie die neuen Enforcement-Regelungen betreffend die BaFin. Darüber hinaus werden auch Einflüsse der COVID-Pandemie auf die Rechnungslegung behandelt.

      Rechnungslegung nach IFRS und HGB